Sommaire
- Ce qui change en 2026 pour les FCPI et FIP
- Qu'est-ce qu'un FCPI et comment ça fonctionne ?
- Qui peut souscrire à un FCPI et quels sont les critères d'éligibilité ?
- Quels avantages fiscaux en 2026 ? (FCPI JEI, FIP Corse, FIP Outre-mer)
- Le FCPI JEI : le seul FCPI défiscalisant en 2026
- Quels risques et frais ?
- FCPI ou FIP : quelle différence ?
- Comment choisir et souscrire ?
- FAQ : questions fréquentes sur les FCPI et FIP
Les FCPI permettent d'investir dans des PME innovantes tout en visant, sous conditions strictement encadrées depuis 2026, un avantage fiscal. Destinés aux contribuables souhaitant diversifier leur épargne, ils présentent un profil de placement à la fois dynamique et risqué.
Meilleurtaux Placement fait le point sur ce qui a changé, ce qui reste éligible à la réduction d'impôt, et comment le FCPI se compare désormais au FIP.
- Depuis le 21 février 2026, le FCPI classique (investi en PME innovantes au sens large) n'ouvre plus aucune réduction d'impôt sur le revenu.
- Seul le FCPI JEI (investi en jeunes entreprises innovantes) conserve un avantage fiscal : 30% du versement, dans la limite de 50 000 € de réduction sur 2024-2028, hors plafonnement global des niches fiscales.
- Les FIP Corse et FIP Outre-mer restent, eux aussi, éligibles à une réduction de 30%, mais dans le plafond des niches fiscales de 10 000 € par an.
- Les FIP métropolitains classiques (hors Corse et Outre-mer) ne donnent plus droit à réduction d'impôt pour les souscriptions effectuées depuis le 16 février 2025.
- Dans tous les cas, le capital reste bloqué 6 à 10 ans et le risque de perte en capital est réel ; les frais de gestion peuvent être élevés.
Ce qui change en 2026 pour les FCPI et FIP
La loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026) a profondément redessiné le paysage de la défiscalisation via le capital-investissement. Depuis le 21 février 2026, un FCPI classique, investi dans des PME innovantes au sens large, n'ouvre plus aucune réduction d'impôt sur le revenu, les fonds déjà souscrits avant cette date conservent l'avantage acquis au moment de la souscription, mais aucune nouvelle souscription généraliste n'est récompensée fiscalement.
Le législateur n'a pas supprimé le dispositif : il l'a recentré sur les jeunes entreprises innovantes (JEI). Pour ouvrir droit à la réduction d'impôt, un FCPI doit désormais investir au moins 70% de son actif dans des titres de JEI qualifiées au sens de l'article 44 sexies-0 A du CGI, dont au moins 40% reçus en contrepartie de souscriptions au capital, alors que ce quota de 70% visait auparavant les PME innovantes au sens large. Le délai pour l'atteindre sera porté à 48 mois pour les versements postérieurs à une date fixée par décret.
Côté FIP, la bascule a eu lieu un peu plus tôt : pour les souscriptions effectuées depuis le 16 février 2025 (loi de finances pour 2025, loi n° 2025-127 du 14 février 2025), les FIP métropolitains classiques ne donnent plus droit à réduction d'impôt. Seuls les FIP Corse et FIP Outre-mer y échappent et conservent leur avantage à 30% (article 199 terdecies-0 A du CGI).
| Dispositif | Statut 2026 | Taux | Plafond de versement | Dans le plafond des niches (10 000 €) ? |
|---|---|---|---|---|
| FCPI classique (hors JEI) | ❌ Supprimé | — | — | — |
| FIP métropole classique (hors Corse/OM) | ❌ Supprimé | — | — | — |
| FCPI JEI | ✅ Seul FCPI éligible (depuis le 28/09/2025) | 30% | 75 000 € / 150 000 € | Non, hors plafond |
| FIP Corse | ✅ Maintenu | 30% | 12 000 € / 24 000 € | Oui |
| FIP Outre-mer | ✅ Maintenu | 30% | 12 000 € / 24 000 € | Oui |
Qu'est-ce qu'un FCPI et comment ça fonctionne ?
Le FCPI, ou « fonds commun de placement dans l’innovation », est un produit d’investissement collectif créé en 1997 pour encourager le financement des PME innovantes françaises et européennes. Ce type de fonds appartient à la famille du private equity, c’est-à-dire l’investissement dans des sociétés non cotées en bourse.
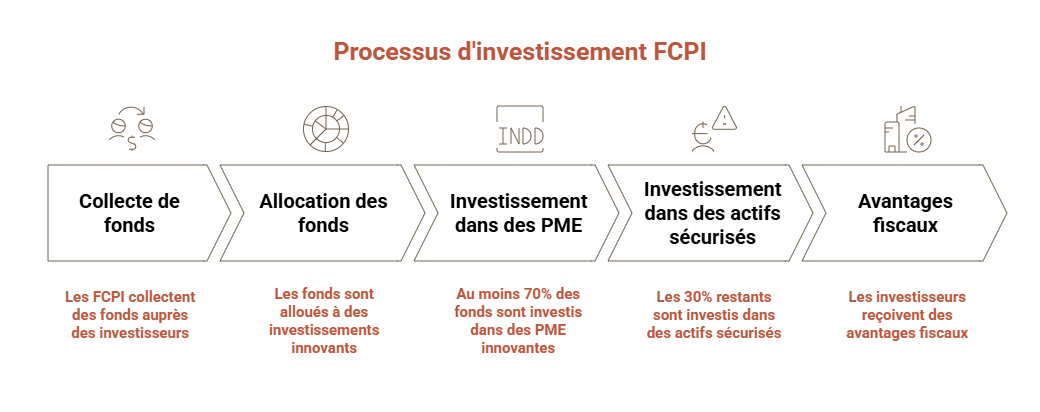
Un FCPI collecte l’argent d’investisseurs particuliers pour le placer dans un portefeuille d’entreprises innovantes. En contrepartie, les souscripteurs bénéficient soit d’une réduction d’impôt à l’entrée, soit, à défaut, d’une exonération d’impôt sur les plus-values à la sortie : pour les versements effectués depuis le 21 février 2026, les deux avantages ne se cumulent plus pour une même souscription.
Au moins 70% des fonds collectés doivent obligatoirement être investis dans des PME innovantes. Les 30% restants peuvent être placés dans des supports plus sécurisés (obligations, actions cotées, liquidités), afin d’équilibrer le risque.
Pour un FCPI JEI, les sociétés éligibles doivent être des jeunes entreprises innovantes au sens de l’article 44 sexies-0 A du CGI : des PME récentes, soumises à l’impôt sur les sociétés, qui consacrent une part importante de leurs charges à la recherche et au développement.
En pratique, les FCPI soutiennent des secteurs comme la santé, la transition énergétique, les biotechnologies ou la cybersécurité.
Qui peut souscrire à un FCPI et quels sont les critères d'éligibilité ?
Vous devez être une personne physique domiciliée fiscalement en France. Contrairement à un investissement en direct, vous n'avez pas besoin d'expertise particulière. Le FCPI vous permet d'accéder facilement à ce type de placement financier via une structure collective gérée par des professionnels.
Vous ne pouvez pas détenir seul (ou avec votre famille) plus de 10% des parts du fonds. De plus, vous et votre famille ne devez pas détenir plus de 25% des droits dans les bénéfices des entreprises du portefeuille.
Les FCPI s'adressent principalement aux personnes fortement imposées : cadres supérieurs, professions libérales, gérants d'entreprise. Pourquoi ? Parce que la réduction d'impôt peut représenter plusieurs milliers d'euros par an, un avantage à mettre en regard du risque de perte en capital et de l'immobilisation du capital.
Quels avantages fiscaux en 2026 ? (FCPI JEI, FIP Corse, FIP Outre-mer)
Ces placements restent, pour trois catégories bien précises, un outil de défiscalisation. Voici le tableau à jour du régime applicable aux versements effectués en 2026 :
| Dispositif | Taux 2026 | Plafond (seul / couple) | Réduction max (seul / couple) | Dans le plafond des niches (10 000 €) |
|---|---|---|---|---|
| FCPI JEI | 30% | 75 000 € / 150 000 € | 22 500 € / 45 000 € par an, dans la limite de 50 000 € sur 2024-2028 | Non |
| FIP Corse | 30% | 12 000 € / 24 000 € | 3 600 € / 7 200 € | Oui |
| FIP Outre-mer | 30% | 12 000 € / 24 000 € | 3 600 € / 7 200 € | Oui |
| FCPI classique / FIP métropole classique | 0% — supprimé | — | — | — |
L’avantage fiscal prend la forme d’une réduction d’impôt et non d’un crédit d’impôt. Comme auparavant, son montant vient donc diminuer l’impôt dû. Si la réduction dépasse le montant de l’impôt à payer, la différence ne peut pas être remboursée.
La durée de détention reste également inchangée. Pour conserver le bénéfice de la réduction d’impôt, le souscripteur doit garder ses parts jusqu’au 31 décembre de la cinquième année suivant celle de la souscription. Une cession avant cette échéance peut entraîner la reprise de l’avantage fiscal.
Attention au cumul FIP Corse/Outre-mer
Ces deux dispositifs entrent dans le plafonnement global des niches fiscales fixé à 10 000 € par an (art. 200-0 A du CGI). Ce plafond est commun à toutes les niches concernées (emploi à domicile, garde d'enfants…) : un couple qui investit au maximum dans les deux FIP obtient 7 200 € + 7 200 € = 14 400 € de réduction, ramenés à 10 000 € au plus.
Le FCPI JEI : le seul FCPI défiscalisant en 2026
Depuis le 21 février 2026, seul le FCPI JEI (jeunes entreprises innovantes) ouvre droit à une réduction d'impôt (article 199 terdecies-0 A bis du CGI). Elle est de 30%, hors plafonnement des niches fiscales. C'est aujourd'hui le seul FCPI qui procure encore un avantage fiscal réel.
- Un taux unique de 30%. Le taux de la réduction est de 30% pour tous les FCPI JEI, quelle que soit la catégorie de JEI visée par le fonds. Ce taux s'applique à la fraction du versement réellement investie en JEI par le fonds, frais d'entrée déduits, un point de vigilance à ne pas passer sous silence.
- Des plafonds nettement relevés. Le FCPI JEI ouvre droit à la réduction dans la limite de 75 000 € de versement par an pour une personne seule, et 150 000 € pour un couple soumis à imposition commune, soit une réduction maximale de 22 500 € (seul) ou 45 000 € (couple) par an au taux de 30%, dans la limite de 50 000 € de réduction sur la période 2024-2028.
Hors plafonnement global des niches fiscales
Contrairement au FIP Corse ou au FIP Outre-mer, la réduction FCPI JEI ne s'impute pas dans l'enveloppe de 10 000 € par an (art. 200-0 A du CGI). C'est un avantage déterminant pour les foyers ayant déjà saturé ce plafond avec d'autres dispositifs.
Quota d'investissement du fonds
Pour valider la réduction, le FCPI doit investir au moins 70% de son actif en titres de JEI, dont 40% issus de souscriptions au capital, dans un délai qui sera porté à 48 mois à une date fixée par décret, les 30% restants pouvant être placés dans des supports plus liquides pour piloter la trésorerie du fonds.
Quels risques et frais ?
Comme tout investissement dans le non coté, les FCPI présentent des risques réels qu’il ne faut pas négliger.
- Un capital bloqué plusieurs années. Les parts de FCPI sont non liquides : il n’existe pas de marché secondaire organisé pour les revendre avant le terme du fonds. L’argent est donc immobilisé pendant 6 à 10 ans.
- Une perte en capital possible. Les PME innovantes financées par les FCPI sont souvent jeunes et en phase de croissance. Il existe donc un risque réel de perte partielle ou totale du capital investi.
- Des frais élevés. Les frais de gestion sont élevés, et s’y ajoutent parfois des frais d’entrée ou de sortie. Ces coûts réduisent mécaniquement la rentabilité nette du placement.
FCPI ou FIP : quelle différence ?
Les FCPI investissent dans des jeunes entreprises innovantes à l'échelle nationale ou européenne, tandis que les FIP financent des PME régionales. Depuis les lois de finances pour 2025 et 2026, le paysage s'est nettement resserré :
- Les FCPI classiques, investis en PME innovantes au sens large, ne donnent plus aucune réduction d'impôt depuis le 21 février 2026.
- Seuls les FCPI JEI ouvrent encore droit à réduction, à hauteur de 30%, hors plafond des niches.
- Les FIP métropolitains classiques ne donnent plus droit à réduction d'impôt pour les souscriptions effectuées depuis le 16 février 2025.
- Seuls les FIP Corse et FIP Outre-mer conservent une réduction de 30%, mais dans le plafond des niches de 10 000 €.
Ces placements demeurent risqués et bloqués pendant 6 à 10 ans, mais permettent de soutenir l'économie réelle tout en diversifiant son patrimoine. Le choix dépend désormais moins du profil géographique que de la capacité du foyer à utiliser, ou non, son plafond de niches fiscales restant.
Comment choisir et souscrire ?
La sélection repose avant tout sur la réputation et l'expérience du gestionnaire, sur les frais de gestion et sur la catégorie de JEI ou la zone géographique ciblée par le fonds car c'est elle qui détermine désormais l'éligibilité même à la réduction d'impôt, avant la performance.
Les étapes de souscription
- Choisir le fonds selon la société de gestion, la catégorie d'éligibilité (JEI, Corse, Outre-mer), les performances passées (qui ne préjugent pas des performances futures) et l'agrément de l'AMF.
- Remplir le bulletin de souscription, disponible en ligne ou via un conseiller.
- Fournir les justificatifs (pièce d'identité, justificatif de domicile, RIB).
- Effectuer le versement, généralement par virement ou chèque.
- Recevoir un avis d'opération confirmant la souscription et la date de valeur pour l'avantage fiscal.
Pour bénéficier de la réduction d'impôt au titre de l'année 2026, il faut que la souscription soit effectuée et le versement encaissé avant le 31 décembre 2026. Il n'existe plus de taux majoré temporaire, comme le taux de 25% appliqué aux FCPI du 28 septembre 2025 au 20 février 2026.
FAQ : questions fréquentes sur les FCPI et FIP
Les FCPI donnent-ils encore droit à une réduction d'impôt en 2026 ?
Seul le FCPI JEI, investi dans des jeunes entreprises innovantes, ouvre encore droit en 2026 à une réduction d'impôt de 30%, hors plafonnement des niches fiscales. Le FCPI classique, investi dans des PME innovantes au sens large, ne donne plus aucune réduction depuis le 21 février 2026.
Quelle réduction d'impôt avec un FIP en 2026 ?
Les FIP Corse et FIP Outre-mer ouvrent droit en 2026 à une réduction de 30%, dans la limite de 12 000 € de versement pour une personne seule et 24 000 € pour un couple, à l'intérieur du plafond des niches de 10 000 €. Les FIP métropolitains n'y ouvrent plus droit depuis le 16 février 2025.
Quels sont les risques d'un FCPI ou d'un FIP ?
Le risque majeur d'un FCPI ou d'un FIP est la perte partielle ou totale du capital investi. S'y ajoutent l'immobilisation des fonds pendant 6 à 10 ans, l'absence de marché secondaire pour revendre ses parts et des frais de gestion élevés.
Le FCPI est-il encore un bon placement de défiscalisation en 2026 ?
Le FCPI peut rester un bon placement de défiscalisation en 2026 pour un investisseur qui cible un FCPI JEI, accepte le risque de perte en capital et l'immobilisation, et a déjà utilisé son plafond de niches. Sinon, d'autres leviers comme le PER, le déficit foncier ou le Girardin méritent d'être comparés.
Que deviennent les FCPI souscrits avant 2026 ?
Les parts de FCPI souscrites avant le 21 février 2026 conservent l'avantage fiscal obtenu à la souscription : la loi de finances pour 2026 n'est pas rétroactive. Les conditions de conservation et, le cas échéant, l'exonération des plus-values restent celles en vigueur à la date de souscription.